Czy ubezpieczenie budynków rolnych jest obowiązkowe w Polsce?
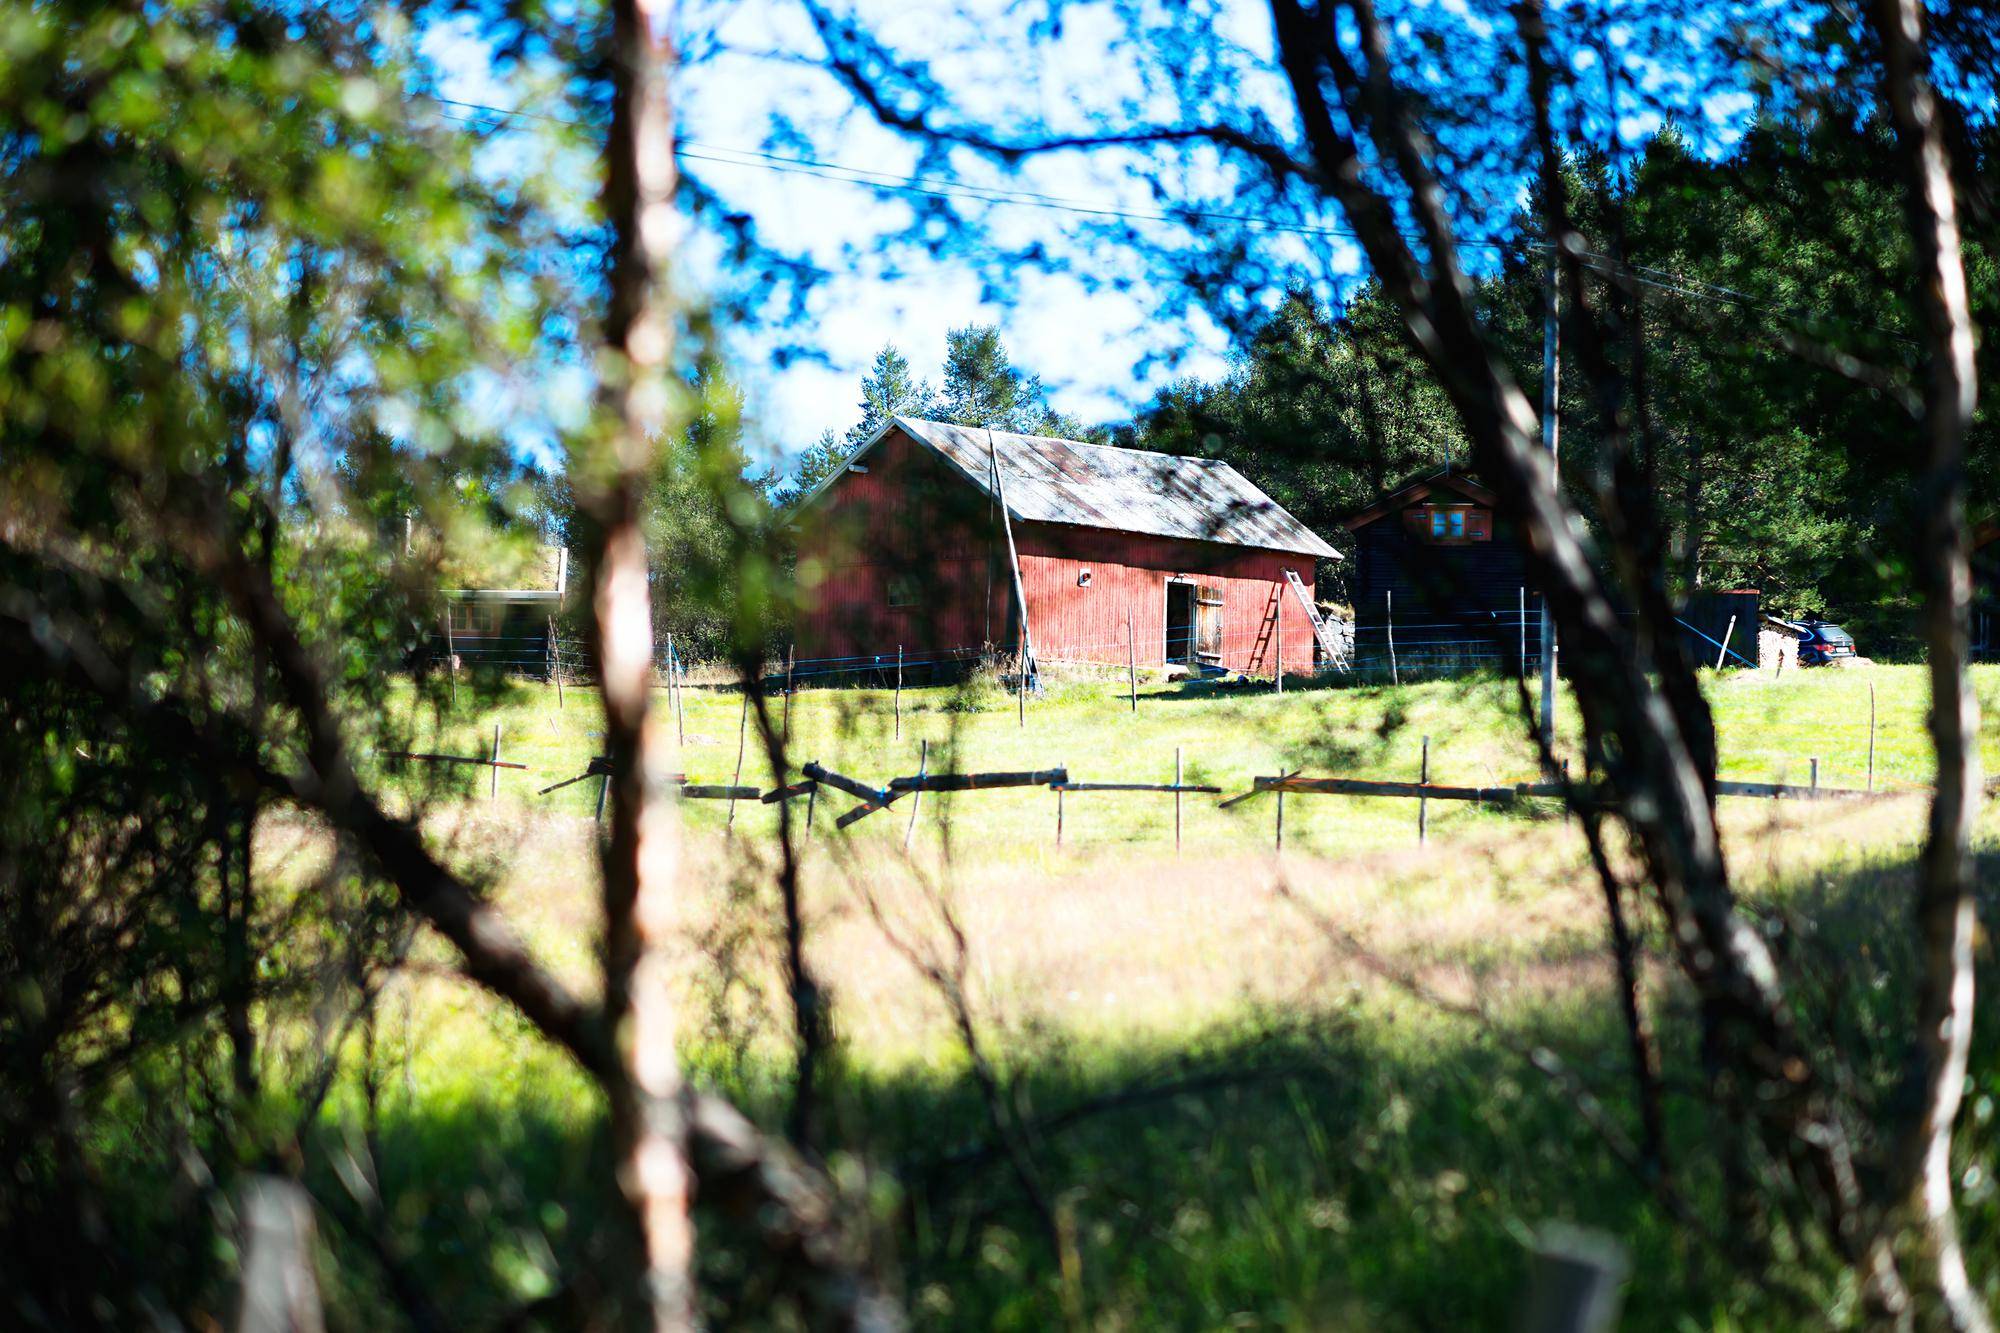
Ubezpieczenie budynków rolnych jest obowiązkowe w Polsce dla rolników spełniających ustawowe warunki, a ochrona obejmuje szkody spowodowane ogniem i innymi zdarzeniami losowymi w budynkach wchodzących w skład gospodarstwa rolnego [1][2]. Obowiązek dotyczy każdego budynku rolniczego spełniającego definicję ustawową i powstaje po pokryciu budynku dachem [1][3].
Czy ubezpieczenie budynków rolnych jest obowiązkowe w Polsce?
Tak. Ubezpieczenie budynków rolnych to świadczenie ustawowo obowiązkowe dla rolników, którzy prowadzą gospodarstwo rolne w rozumieniu przepisów, a ochrona musi obejmować budynki wchodzące w skład gospodarstwa od ognia i innych zdarzeń losowych określonych w katalogu ustawowym [1][2]. Zakres minimalny i sam obowiązek wynikają z przepisów o ubezpieczeniach obowiązkowych, co oznacza, że nie jest to polisa dobrowolna, lecz element systemu ochrony majątku rolnika przewidziany przez prawo [2].
Kto ma obowiązek ubezpieczenia?
Obowiązek dotyczy właścicieli gospodarstw rolnych spełniających warunki ustawowe, w szczególności posiadaczy gospodarstw o powierzchni przekraczającej 1 ha użytków rolnych lub prowadzących dział specjalny produkcji rolnej, przy czym sam obowiązek wiąże się z każdym budynkiem rolniczym wchodzącym w skład gospodarstwa [4][5]. Materiały doradcze i branżowe wskazują spójnie, że odpowiedzialność za zawarcie umowy spoczywa na rolniku jako właścicielu gospodarstwa, zgodnie z wymogami definicyjnymi i praktyką rynkową [6][7].
Ubezpieczenie obowiązkowe obejmuje budynki wykorzystywane w działalności rolniczej w ramach gospodarstwa rolnego, o ile spełniają kryteria ustawowe co do cech technicznych i przeznaczenia [5].
Kiedy powstaje obowiązek?
Obowiązek zawarcia umowy ubezpieczenia powstaje z chwilą pokrycia budynku dachem, co ustawowo wyznacza moment wejścia obiektu do ochrony w ramach ubezpieczeń obowiązkowych dla rolników [1][3]. Z tego względu dla każdego nowego budynku rolniczego, który zostanie ukończony w zakresie pokrycia dachu, należy zawrzeć stosowną umowę, aby zapewnić ciągłość wymaganej ochrony [1][2][3].
Jakie budynki podlegają ochronie?
Budynek rolniczy to obiekt wchodzący w skład gospodarstwa rolnego, który jest trwale związany z gruntem, posiada fundamenty i dach, jest wydzielony przegrodami budowlanymi oraz ma powierzchnię użytkową powyżej 20 m² [1][4][3]. Do obowiązkowego ubezpieczenia kwalifikują się wyłącznie obiekty spełniające tę definicję, a więc mające określone cechy konstrukcyjne i funkcjonalne wynikające z przepisów oraz opracowań doradczych [1][4][3].
Jeżeli obiekt nie spełnia warunków ustawowych lub nie ma wymaganych cech technicznych, nie podlega obowiązkowi ubezpieczenia budynków rolniczych w rozumieniu przepisów i praktyki rynkowej [4][5].
Na jakie zdarzenia chroni ubezpieczenie obowiązkowe?
Ustawowa polisa zabezpiecza majątek rolnika przed określonym katalogiem zdarzeń losowych, przy czym ochrona dotyczy wyłącznie ryzyk wymienionych w przepisach i ogólnych warunkach ubezpieczenia, a nie wszystkich możliwych szkód [1][8][9]. Najczęściej wskazywane ryzyka obejmują między innymi:
- ogień [1][10]
- huragan [1][10]
- powódź i podtopienie [1][10]
- deszcz nawalny [1][10]
- grad i opady śniegu [1][10]
- uderzenie pioruna i eksplozję [1][10]
- osunięcie ziemi i tąpnięcie [1][10]
- lawinę [1][10]
- upadek statku powietrznego [1][10]
Katalog ten stanowi podstawę ustawowego zakresu ochrony i zapewnia co najmniej kilkanaście kluczowych zdarzeń losowych o największym znaczeniu dla majątku gospodarstwa rolnego [1][10][8].
Co faktycznie obejmuje polisa obowiązkowa?
W praktyce ubezpieczenie obowiązkowe dotyczy przede wszystkim podstawowej substancji budynku, to jest konstrukcji i elementów budowlanych. Wprost wskazuje się, że ochrona obejmuje między innymi „mury, instalacje, powłoki i tynki”, a więc nie dotyczy całego wyposażenia ruchomego znajdującego się w środku [10]. Taki zakres realizuje cel ustawowy, jakim jest ochrona majątku trwałego gospodarstwa, zgodnie z definicją budynku rolniczego i wymogami prawnymi [1][2][10].
Oferty rynkowe często łączą obowiązkowe ubezpieczenie budynków z dodatkowymi, dobrowolnymi rozszerzeniami dla innego mienia oraz ryzyk szerszych niż minimum ustawowe, co pozwala dopasować ochronę do potrzeb gospodarstwa [8][9]. Zakres obowiązkowy pozostaje jednak niezmienny i wynika z regulacji, natomiast rozszerzenia są fakultatywne [2][8][9].
Jakie są zależności i wyjątki?
Obowiązek ubezpieczenia zależy od statusu gospodarstwa i cech budynku. Jeżeli obiekt nie spełnia kryteriów definicyjnych lub nie jest wykorzystywany w ramach działalności rolniczej wchodzącej w skład gospodarstwa, nie podlega ustawowemu obowiązkowi ubezpieczenia [4][5]. Ochrona dotyczy budynków, które spełniają wymogi konstrukcyjne i funkcjonalne oraz należą do gospodarstwa rolnego, zgodnie z definicjami i opracowaniami doradczymi [1][4][5].
Na czym polega aktualizacja ochrony przy nowych obiektach?
Każdy nowy budynek w gospodarstwie, który osiągnie stan przykrycia dachem, generuje odrębny obowiązek zawarcia umowy ubezpieczenia w ustawowym zakresie [1][3]. Zgodnie z informacjami branżowymi, należy na bieżąco obejmować ochroną każdy obiekt spełniający kryteria, ponieważ obowiązek ma charakter ciągły i odnawia się wraz z pojawieniem się kolejnych budynków rolniczych w gospodarstwie [6][5][7].
Czy są dostępne statystyki dotyczące skali ubezpieczenia?
W przywołanych materiałach doradczych i branżowych brak jest twardych statystyk obrazujących odsetek ubezpieczonych budynków rolniczych; dostępne źródła mają głównie charakter definicyjny i praktyczny, koncentrując się na zasadach, zakresie i obowiązkach [1][4][5].
Podsumowanie
W Polsce ubezpieczenie budynków rolnych jest obowiązkowe dla rolników spełniających warunki ustawowe. Obejmuje budynki trwale związane z gruntem, posiadające fundamenty i dach, wydzielone przegrodami oraz o powierzchni powyżej 20 m², a obowiązek powstaje po pokryciu dachem [1][4][2][3]. Polisa chroni przed ściśle określonym katalogiem zdarzeń losowych, dotyczy przede wszystkim substancji budynku i musi być zawierana dla każdego kwalifikującego się obiektu wchodzącego w skład gospodarstwa rolnego [1][10][8][9].
Źródła i materiały
- https://www.cdr.gov.pl/ekonomika-i-organizacja/rynki-rolne/125-ekonomika-i-organizacja/abc-przedsiebiorcy-rolnego/3308-ubezpieczenie-budynkow-rolniczych
- https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/ubezpieczenia-obowiazkowe-ubezpieczeniowy-fundusz-gwarancyjny-i-17041156/roz-4
- https://www.ergohestia.pl/dla-firmy/ubezpieczenia-rolne/budynki-i-mienie/
- https://www.podrb.pl/index.php/doradztwo/ekonomika/ubezpieczenia-obowiazkowe-i-dobrowolne-w-gospodarstwach-rolnych
- https://rankomat.pl/nieruchomosci/ubezpieczenie-budynkow-gospodarstwa-rolnego-jakie-wyjatki
- https://tuz.pl/ubezpieczenie-rolne/ubezpieczenie-budynkow-rolnych/
- https://www.warta.pl/dla-firmy/ubezpieczenie-budynkow-rolniczych/
- https://www.compensa.pl/ubezpieczenie/budynki-rolnicze/
- https://www.uniqa.pl/dokumenty/2399_1_IPID_rolne.pdf
- https://www.agrofakt.pl/obowiazkowe-ubezpieczenie-budynkow-rolnych/
Wystawiasz.pl to nowy portal tworzony z pasji do rolnictwa i nowoczesnych technologii. Codziennie publikujemy rzetelne artykuły, analizy rynkowe oraz praktyczne porady dla wszystkich, którzy chcą być na bieżąco z tematami agro. Śledzimy trendy, zmiany w przepisach i testujemy sprzęt, by dostarczać inspiracje i wsparcie w codziennych wyzwaniach rolniczych. „Wystawiasz – plon informacji” – tu wiedza spotyka praktykę.