Skup wełny owczej cena i analiza rynku z perspektywy producenta
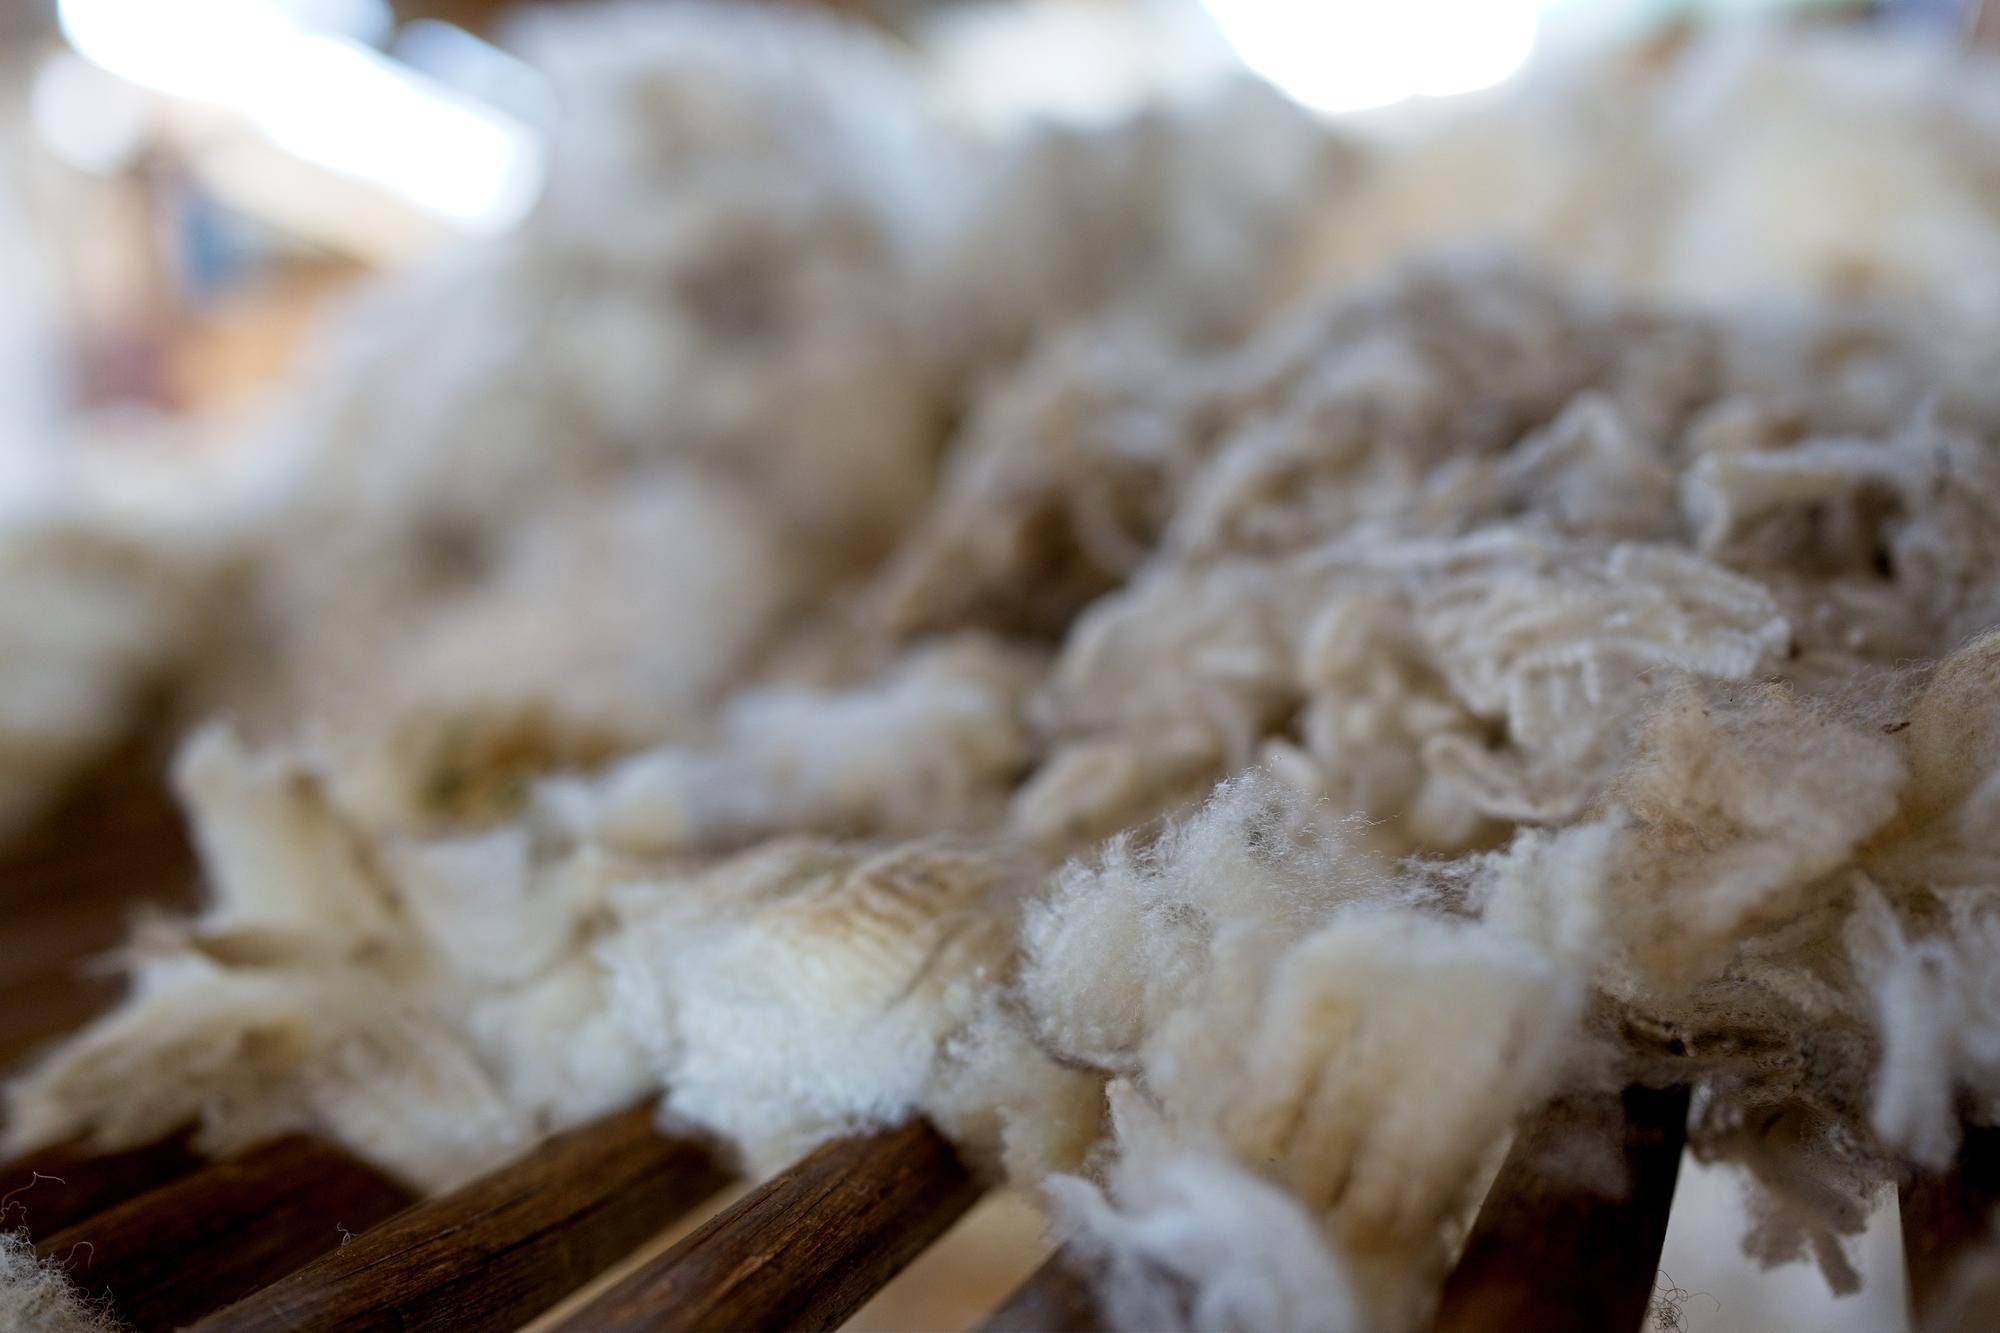
Skup wełny owczej w Polsce jest dziś rynkiem o bardzo niskiej opłacalności z perspektywy producenta. Wycena surowca wynosi najczęściej 0,50–0,80 zł/kg, a według danych branżowych część hodowców akceptuje nawet stawki rzędu 1 zł za kilogram lub mniej, które nie pokrywają podstawowych kosztów produkcji[1][2].
Czym jest skup wełny owczej i jakie znaczenie ma cena surowca?
Skup wełny owczej to proces odkupu nieprzetworzonego lub wstępnie przetworzonego włókna od producentów owiec, które znajduje zastosowanie głównie w przemyśle tekstylnym, technicznym i wnętrzarskim[3][4]. Dla hodowców kluczowe znaczenie ma nie tylko cena skupu wyrażona w zł za kilogram, ale również relacja tej ceny do kosztów pozyskania wełny, zwłaszcza kosztu strzyżenia, który w Polsce kształtuje się na poziomie około 4 zł za sztukę[1]. Przy niskich stawkach skupu sprzedaż surowca często nie pokrywa nawet podstawowych wydatków produkcyjnych.
W kontekście rynku cenę wełny definiują takie czynniki jak: rasa owiec, długość i grubość włókna, kolor, jednorodność i czystość partii oraz możliwość dalszego przetwarzania[5][6]. Z punktu widzenia producenta istotne jest także rozróżnienie poszczególnych etapów obróbki: wełna surowa sprzedawana luzem jest znacznie mniej ceniona niż wełna sortowana, myta lub sczesana, która dzięki dodatkowej obróbce zyskuje na wartości[7].
Jak wygląda trend cenowy i opłacalność produkcji wełny w Polsce?
Średnia cena skupu wełny w Polsce systematycznie spadała w ostatnich latach: w 2010 roku wynosiła 4,33 zł/kg, w 2019 roku – 3,09 zł/kg, w 2020 roku – 2,58 zł/kg i zaledwie 1,48 zł/kg w 2021 roku[1]. Obecnie stawki rynkowe wynoszą najczęściej 0,50–0,80 zł/kg, choć w internetowych ofertach jeszcze czasami pojawiają się widełki 3–4 zł/kg, jednak realne transakcje często kończą się na wartościach poniżej 1 zł/kg[1][2].
Problem stanowi pogłębiający się brak krajowej infrastruktury przędzalniczej, który sprawia, że większość wełny sprzedawana jest w najniżej wycenianej, surowej formie. Taka sytuacja obniża pozycję negocjacyjną polskich hodowców względem pośredników i importerów[1]. Przy niskiej cenie skupu oraz kosztach strzyżenia rzędu 4 zł/szt., produkcja wełny często staje się całkowicie nieopłacalna z punktu widzenia producenta[1].
Jakie czynniki mają kluczowy wpływ na cenę skupu wełny?
Cena skupu wełny owczej w Polsce i na rynku europejskim zależy od kilku podstawowych czynników. Najważniejsze z nich to:
- jakość włókna (długość, grubość, elastyczność, kolor)[5][6]
- rasa owiec i jednolitość partii
- czystość i stopień zabrudzenia wełny
- wilgotność surowca w momencie sprzedaży
- poziom przetworzenia – surowa, sortowana, myta, sczesana[7]
- możliwość certyfikacji i śledzenia pochodzenia (ważne dla segmentów premium)[4][5]
W praktyce na rynku funkcjonują dwa odrębne segmenty: masowy, z bardzo niską wartością skupu oraz specjalistyczny – obejmujący np. wełnę premium, certyfikowaną lub o określonych parametrach technicznych, gdzie ceny są wyższe, lecz wymagania jakościowe także znacznie większe[5][6]. Czynniki takie jak pochodzenie i możliwość śledzenia partii coraz częściej zaczynają wpływać na cenę wyjściową, zwłaszcza w związku z trendem „sustainable fibres”[4][5].
Jak wygląda rynek wełny w Europie i jakie są różnice w otoczeniu branżowym?
Rynek europejski charakteryzuje się dużą segmentacją geograficzną – wybrane kraje dominują w produkcji (Niemcy, Włochy i Hiszpania mają łącznie 67% udziału w produkcji UE w 2024 r.[6]), inne są liderami importu i przetwórstwa (Litwa, Włochy, Niemcy mają łącznie 67% udziału w imporcie)[6]. Średnia cena eksportowa w UE wynosiła w 2024 r. 2 889 USD/t, podczas gdy importowa sięgała 3 356 USD/t[6]. Wartość eksportu UE spadła o 13,8% rok do roku, natomiast import do Polski wzrósł o 5,75% w 2024 r., do średniego poziomu 2,71 tys. USD za tonę (rok wcześniej – 2,57 tys. USD)[8].
Rynek wełny w Europie od lat zmaga się z długoterminowym trendem spadkowym: zarówno pod względem wartości surowca, jak i liczby producentów. Jednocześnie pojawiają się sygnały świadczące o rosnącym zapotrzebowaniu na partie wysokiej jakości, szczególnie te pochodzące z systemów certyfikowanych oraz zapewniających pełną śledzalność produkcji[4][5][6]. W skali całej Europy większość wełny wykorzystywana jest w przemyśle odzieżowym (46%), podczas gdy segment tapicerski i wnętrzarski absorbuje około 31% wolumenu[3].
Jakie są możliwości zwiększenia opłacalności sprzedaży wełny z perspektywy polskiego producenta?
Z perspektywy polskiego producenta kluczowe znaczenie ma podnoszenie wartości dodanej wełny na każdym etapie łańcucha: od starannego sortowania, przez mycie i scouring aż po sprzedaż partii jednolitych i wyselekcjonowanych[7]. Bez dostępu do rozwiniętej infrastruktury przetwórczej i możliwości skupienia większych znormalizowanych partii, możliwości negocjacyjne względem pośredników pozostają ograniczone, a uzyskiwana cena zbliżona do minimum rynkowego[1].
Dodatkowym czynnikiem może być wdrożenie systemu certyfikacji oraz praca w modelu gospodarstw produkujących wełnę o określonych parametrach, śledzoną od źródła – rosnący popyt na zrównoważone i śledzalne włókno sprawia, że partie wysokiej jakości mogą być wyżej wycenione[4][5]. Warto także zwrócić uwagę na konieczność budowy skali i powiązania lokalnych producentów, ponieważ jednostkowy koszt transportu i magazynowania obniża opłacalność przy rozdrobnionych, małych dostawach[7][1].
Czy przyszłość polskiego rynku wełny owczej daje szansę na poprawę?
Aktualna sytuacja wskazuje na utrzymującą się presję kosztową i spadkowy trend cenowy na rynku skupu wełny masowej, co oznacza trudne perspektywy dla producentów nieposiadających dostępu do infrastruktury przetwórstwa lub nieprodukujących surowca w wysokiej jakości[1][6]. Pewne szanse na poprawę pozycji konkurencyjnej daje rosnące europejskie zainteresowanie partiami certyfikowanymi, śledzonymi oraz spełniającymi kryteria zrównoważonej produkcji[4][5]. Potencjalnie korzystna może być również odbudowa lub rozwój krajowego przemysłu przędzalniczego, co pozwoliłoby zatrzymać więcej wartości dodanej w kraju i poprawić warunki sprzedaży dla polskich hodowców[1].
Z całościowych danych widać, że opłacalność produkcji wełny zależy nie tylko od bieżącej ceny za kilogram na skupie, ale również od poziomu zaawansowania przetworzenia partii, możliwości certyfikacji oraz organizacyjnej gotowości do sprzedaży partii większych i jednolitych jakościowo. W obecnych realiach rynkowych decydującym czynnikiem stają się jakość oraz konkurencyjność oferty na rynku UE, kształtowane przez nowe oczekiwania klientów i trendy związane z zrównoważonym rozwojem[4][5][6].
Źródła i materiały
- https://www.cenyrolnicze.pl/wiadomosci/32714-oplacalnosc-produkcji-welny-ceny-za-welne-jak-zarobic-na-owcach
- https://podhale24.pl/drukuj,1,64810.html
- https://www.globalgrowthinsights.com/market-reports/sheep-wool-market-102761
- https://eu-cap-network.ec.europa.eu/sites/default/files/2025-11/eu-cap-network-fg57-wool-starting-paper.pdf
- https://www.mordorintelligence.com/industry-reports/wool-market
- https://www.indexbox.io/store/eu-wool-market-analysis-forecast-size-trends-and-insights/
- https://eu-cap-network.ec.europa.eu/sites/default/files/publications/2026-09/eu-cap-network-fg57-wool-final-report.pdf
- https://gtaic.ai/market-reports/wool-not-carded-or-combed-market-poland-trends-in-2026
Wystawiasz.pl to nowy portal tworzony z pasji do rolnictwa i nowoczesnych technologii. Codziennie publikujemy rzetelne artykuły, analizy rynkowe oraz praktyczne porady dla wszystkich, którzy chcą być na bieżąco z tematami agro. Śledzimy trendy, zmiany w przepisach i testujemy sprzęt, by dostarczać inspiracje i wsparcie w codziennych wyzwaniach rolniczych. „Wystawiasz – plon informacji” – tu wiedza spotyka praktykę.